Perbedaan Pasar Ritel di Pusat Kota Jakarta dan Kota Industri Batam
Jakarta, yang berperan sebagai pusat ekonomi nasional, memiliki basis aktivitas ekonomi yang kompleks, didukung oleh konsentrasi bisnis, pemerintahan, jasa, serta populasi skala metropolitan. Sementara itu, Batam secara geografis terletak di jalur perdagangan internasional dan didominasi oleh aktivitas manufaktur yang menjadi ladang investasi bagi investor, sehingga tumbuh sebagai kota industri.
Perbedaan karakteristik tersebut menjadi salah satu faktor yang membedakan karakter pasar ritel di kedua kota berkembang. Ritel di Jakarta tentu lebih matang dan lebih established dengan pergeseran performa ritel yang lebih kompleks seperti reposisi aset, tenancy mix, dan juga pengalaman pengunjung, sedangkan ritel di Batam lebih bersifat sebagai ritel lokal yang pertumbuhannya berkaitan erat dengan aktivitas lokal dan juga arus wisatawan.
Sekilas mengenai performa ritel di Jakarta, Knight Frank dalam Jakarta Retail Highlight 1H26 mengungkap bahwa performa ritel mengalami peningkatan dari semester sebelumnya. Stok ritel di Jakarta kini mencapai sekitar 4 juta meter persegi dengan penambahan stok baru di Jakarta Selatan sebesar 0,8%. Penambahan ini diiringi dengan pertumbuhan okupansi sebesar 1% secara tahunan.
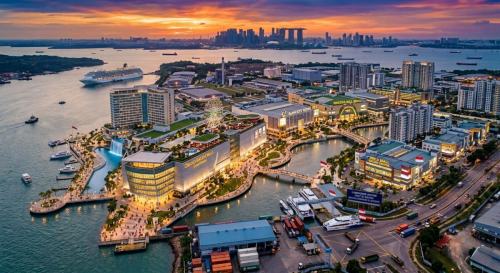
Di sisi lain, Batam memiliki karakter pasar ritel yang berbeda dengan Jakarta. Stok ritel yang relatif terbatas dan variasi jenis ritel mencerminkan karakter permintaan yang terbentuk secara lokal di kota tersebut. Penambahan stok ritel terbaru berasal dari K Square Mall yang merupakan hasil reposisi aset dari Kepri Mall, serta The East Nagoya yang dikembangkan sebagai pusat perdagangan elektronik dan telepon seluler.
Pola perkembangan tren ritel di Batam mulai mengikuti dinamika pasar ritel di Jakarta, salah satunya melalui integrasi ritel dengan properti lain seperti residential, office, dan hospitality. Konsep pengembangan superblock oleh pengembang di Batam menjadi salah satu bentuk catch-up dari tren ritel tersebut.
Beberapa proyek ritel seperti Pollux Meisterstadt Batam dan K Square telah terintegrasi dengan residential berupa apartemen, dan juga hospitality berupa hotel.
Open-air retail yang mengedepankan pengalaman dan fungsi sebagai ruang berkumpul telah berkembang di Jakarta sejak pascapandemi. Urban Forest Cipete, One Satrio, dan SCBD Park menjadi beberapa contoh ritel dengan dominasi tenant F&B. Tren serupa mulai berkembang di Batam, ditandai dengan pembangunan Venetia Mall dan The Broadway Harbour Bay yang mengusung konsep open-air retail.
Uniknya, ritel di Batam tidak hanya mengandalkan traffic dari masyarakat lokal, tetapi juga wisatawan mancanegara, terutama dari Singapura dan Malaysia yang memiliki akses langsung melalui jalur ferry.
Setiap bulannya, kunjungan wisatawan dari kedua negara tersebut dapat mencapai sekitar 80 ribu orang melalui jalur penyeberangan. Aktivitas belanja menjadi salah satu tujuan utama kunjungan, dengan pengeluaran sekitar Rp4–6 juta per kunjungan. Status Batam sebagai Free Trade Zone turut mendukung aktivitas tersebut melalui harga produk yang relatif lebih kompetitif.
Secara keseluruhan, prospek ritel Batam tidak hanya ditentukan oleh penambahan pasokan, tetapi juga oleh kemampuan pengelolaan aset sehingga mampu menangkap spending dari dua pasar sekaligus, penduduk lokal dan pengunjung regional. Dengan posisi Batam yang dekat dengan Singapura dan Malaysia, ritel berpotensi menjadi bagian penting dari ekosistem konsumsi dan pariwisata kota yang berbasis regional.
Penulis : Jovan Rafkhansa
Sumber :
https://kfmap.asia/research/jakarta-retail-market-overview-2h-2025/4818
https://kfmap.asia/blog/batam-sebagai-favourite-destination-di-mata-turis-singapura-dan-malaysia/5286
https://kfmap.asia/blog/lonjakan-wisatawan-mancanegara-ke-batam-dorong-peluang-hospitality-dan-retail/5292
https://www.cnbcindonesia.com/
https://finance.detik.com/
https://gokepri.com/
https://rri.co.id/


