KUR Perumahan: Peluang Pembiayaan bagi Pelaku Usaha di Sektor Hunian
Kebutuhan hunian di Indonesia terus meningkat dari tahun ke tahun. Namun, di sisi lain, banyak pelaku usaha kecil yang sebenarnya siap berkontribusi dalam pembangunan perumahan masih menghadapi tantangan akses permodalan. Pemerintah menghadirkan KUR Perumahan atau Kredit Program Perumahan (KPP), sebuah skema pembiayaan bersubsidi yang dirancang untuk mendukung seluruh rantai ekosistem perumahan
Program ini tidak hanya menyasar sisi penyediaan melalui pengembang, kontraktor, dan pedagang bahan bangunan, tetapi juga sisi permintaan bagi individu maupun UMKM yang membutuhkan pembiayaan untuk membeli, membangun, atau merenovasi rumah yang mendukung aktivitas usaha mereka.
Bagi pelaku usaha pada sisi penyediaan, fasilitas pembiayaan dapat dimanfaatkan untuk pengadaan lahan, pembelian material konstruksi, hingga pengadaan barang dan jasa pembangunan perumahan. Nilai pinjaman yang tersedia berkisar antara Rp500 juta sampai Rp5 miliar untuk setiap pencairan, dengan mekanisme pencairan yang dapat dilakukan sekaligus, bertahap, maupun secara revolving.
Akumulasi pembiayaan yang dapat diperoleh mencapai Rp20 miliar, dengan maksimum empat kali akad kredit. Sementara itu, bagi pelaku usaha atau individu pada sisi permintaan, plafon pinjaman tersedia mulai dari Rp10 juta hingga Rp500 juta dalam satu kali akad, dengan jangka waktu pembiayaan hingga lima tahun.
Salah satu keunggulan utama KUR Perumahan terletak pada biaya pendanaannya yang relatif terjangkau. Pemerintah memberikan subsidi bunga sebesar 5% bagi pengembang UMKM, sehingga debitur hanya perlu menanggung selisih antara suku bunga penyalur dan besaran subsidi yang diberikan. Selain itu, pengajuan pembiayaan di bawah Rp100 juta tidak mensyaratkan agunan tambahan, membuka peluang yang lebih luas bagi pelaku usaha mikro yang belum memiliki aset sebagai jaminan.
Minat pasar terhadap program ini juga menunjukkan tren yang positif. Melihat tingginya permintaan, pemerintah meningkatkan alokasi KPP tahun 2026 dari Rp36 triliun menjadi Rp50 triliun. Hingga 31 Oktober 2026, realisasi penyaluran telah mencapai Rp29,1 triliun yang disalurkan kepada 119.790 debitur. Penerima manfaatnya berasal dari berbagai segmen, mulai dari pengembang, kontraktor, hingga toko bahan bangunan yang turut merasakan dampak berganda dari meningkatnya aktivitas pembangunan perumahan.
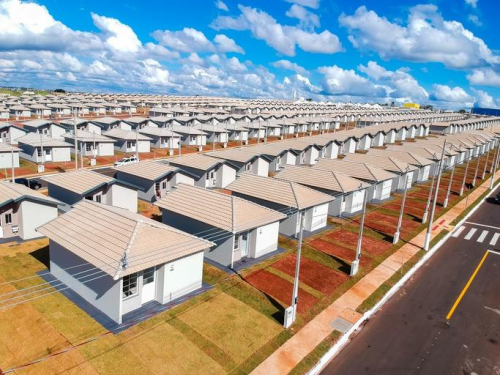
Bagi sektor properti, KUR Perumahan berpotensi menjadi katalis yang mendorong peningkatan pasokan hunian, terutama pada segmen yang selama ini belum banyak digarap oleh pengembang berskala besar. Dampaknya diperkirakan paling terasa pada proyek-proyek perumahan skala kecil dan menengah di kota-kota sekunder maupun di daerah.
Namun demikian, kemudahan akses pembiayaan dan bunga yang rendah tetap perlu diimbangi dengan perencanaan bisnis yang matang. Pengelolaan arus kas yang sehat, kepastian legalitas lahan, serta perhitungan kebutuhan dan daya serap pasar tetap menjadi faktor penting sebelum pelaku usaha memutuskan untuk mengajukan kredit.
Bagi pelaku usaha yang ingin memanfaatkan program ini, langkah awal yang dapat dilakukan adalah menyiapkan legalitas usaha, dokumen pendukung, serta rencana penggunaan dana yang jelas. Setelah itu, calon debitur dapat berkonsultasi dengan bank penyalur untuk menentukan skema pembiayaan yang paling sesuai. Selain melalui bank Himbara, program ini juga telah disalurkan oleh sejumlah bank pembangunan daerah. Dengan persiapan yang tepat dan perencanaan yang matang, KUR Perumahan berpotensi menjadi sarana bagi UMKM untuk meningkatkan skala usahanya sekaligus mendukung upaya pemenuhan kebutuhan hunian nasional.
Penulis : Miranti Paramita
Sumber :
https://infobanknews.com/
https://www.metrotvnews.com/
https://katadata.co.id/
https://www.idxchannel.com/
https://ekonomi.bisnis.com/
https://www.jawapos.com/
https://www.kontan.co.id/


